


Paytm Money Stocks, MF, IPO
4,472.71K Arvustused
Rakenduse andmed
- Versioon
- 9.90.0806
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- Paytm - One97 Communications Ltd.
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
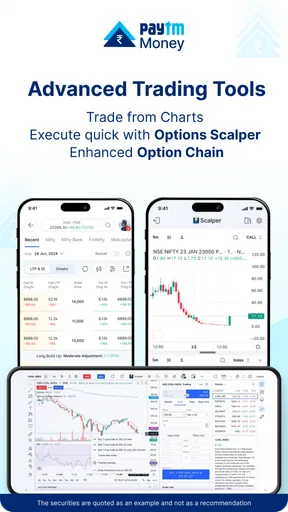
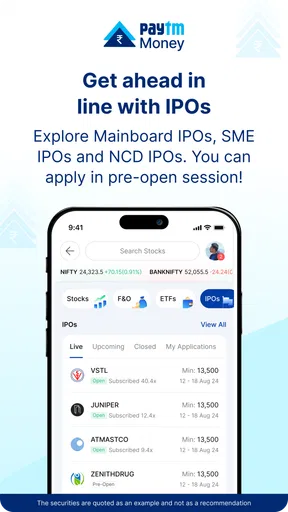
 Analüüsis AppCompare
Kui ma vaatan Paytm Money Stocks, MF, IPOi koduse kasutamise vaatenurgast, siis ei näe ma seda rakendusena, mida peaks terve pere ühe ühise profiilina kasutama. Pigem on see isiklik investeerimistööriist, millega saab jälgida oma aktsiaid, fonde, ETF-e, IPO-sid ja F&O-tehinguid. See vahe on oluline: rakendus võib olla telefonis, mida kasutavad mitu inimest, kuid demat-konto, investeerimisotsused ja kinnitused peaksid jääma ühe konkreetse täiskasvanu vastutuseks.
Minu kogemuse põhjal on selle rakenduse tugevus just see, et investeerimisega seotud tegevused on koondatud ühte kohta. Samal ajal ei muuda see investeerimist automaatselt lihtsaks ega riskivabaks. Kui otsid lihtsalt säästude vaatamiseks mugavat rakendust või tahad anda nooremale pereliikmele võimaluse turul iseseisvalt tegutseda, ei pruugi see olla õige valik. Kui sul on aga vaja oma investeerimiskonto ja erinevate varaklasside jälgimist ühest mobiilirakendusest, on Paytm Money üsna sihipärane lahendus.
Kuidas rakendus toimib ühises koduses kasutuses
Praktiline olukord võib olla näiteks selline: üks pereliige haldab investeeringuid, kuid kasutab vahel elutoa tahvelarvutit või telefoni, mida teisedki kodus puudutavad. Sellisel juhul on kõige tähtsam mitte rakenduse jagamine, vaid konto piiride hoidmine. Investeerimisrakendus ei ole nagu ühine ostunimekiri, kus igaüks võib midagi lisada. Portfelli vaatamine, korralduse sisestamine või IPO-s osalemisega seotud tegevus võib mõjutada päris raha.
Seetõttu kasutaksin ma seda rakendust kodus nii, et kontoomanik avab selle ainult oma isikliku profiiliga ja logib pärast kasutamist välja või lukustab seadme. Ma ei annaks teisele pereliikmele oma sisselogimisandmeid isegi siis, kui eesmärk on lihtsalt portfelli näidata. Kui vaja on investeeringuid koos arutada, on turvalisem vaadata ekraani ühiselt, mitte muuta kontot pere ühiseks tööruumiks.
See soovitus ei tähenda, et rakendus oleks jagatud seadmel kasutuskõlbmatu. Pigem nõuab selline kasutus distsipliini. Kodus, kus telefon liigub käest kätte, tasub alati kontrollida, milline konto on aktiivne, kas ekraanil on tundlikku teavet ja kas rakendus jäi pärast kasutamist avatuks. Paytm Money sisaldab finantsandmeid, seega ei käsitleks ma seda samamoodi nagu uudiste- või eelarverakendust.
Üks kasulik töövõte on eraldada vaatamine ja otsustamine. Näiteks võib pere arutada õhtul, kas mõni fond või aktsia sobib nende eesmärgiga, kuid tehingu sisestab hiljem ainult konto omanik. Nii ei teki olukorda, kus keegi vajutab kogemata valele nupule või peab hiljem meenutama, kes millise korralduse tegi. Rakendus aitab tehinguid teha, kuid vastutuse jagamist ta ise ära ei lahenda.
Esimene seadistamine peaks jääma konto omaniku teha
Paytm Money on tasuta rakendus ning selle arendaja on Paytm - One97 Communications Ltd. Esmakordsel kasutamisel alustaksin ma rahulikult, mitte kiirustades otse investeerimiseni. Kõigepealt tasub aru saada, milline konto on loodud, milliseid varasid soovid jälgida ja milliseid toiminguid rakendus sinult kinnitamiseks küsib.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Rakenduse keskne mõte on demat-konto avamine ja investeerimine mitmesse eri kategooriasse. See võib olla mugav inimesele, kes ei taha kasutada eraldi lahendust aktsiate, fondide ja IPO-de jaoks. Samas tähendab lai valik ka seda, et algaja võib näha korraga liiga palju võimalusi. Aktsiad, ETF-id, fondid ja F&O ei ole sama riskitasemega ning sama kasutajaliides ei muuda neid omavahel võrreldavaks.
Kui seadistan rakendust kodus, teeksin konto loomise ja isikuandmetega seotud sammud kindlasti üksi. Teine pereliige võib aidata lugeda ekraanil kuvatavat infot või arutada eesmärke, kuid identiteedi, panganduse ja investeerimiskonto otsused peaksid jääma konto omanikule. See on eriti tähtis jagatud seadme puhul, kus automaatselt täidetud väljad või salvestatud seanss võivad hiljem segadust tekitada.
Samuti ei alustaks ma kohe F&O-ga ainult seetõttu, et see on rakenduses nähtav. F&O tähendab keerukamaid ja kiiremini muutuvate riskidega tehinguid. Minu hinnangul sobib Paytm Money paremini siis, kui kasutaja otsustab enne, milline osa rakendusest on tema jaoks päriselt vajalik. Kui eesmärk on pikaajaline investeerimine, võib esialgu keskenduda fondidele, ETF-idele või aktsiate jälgimisele ning jätta keerukamad instrumendid kõrvale.
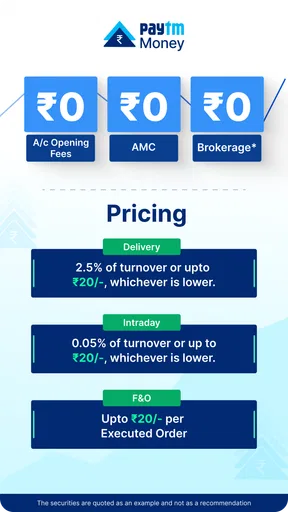
Oluline on ka mõista, et tasuta allalaadimine ei tähenda, et investeerimine ise oleks tasuta või riskivaba. Rakenduse hind on tasuta, kuid finantstehingutega võivad kaasneda oma tingimused, maksud või muud kulud. Enne kinnitamist loeksin alati konkreetse toimingu ekraanil oleva info läbi. See on üks koht, kus mugav mobiilne töövoog võib kasutaja liiga kiiresti otsuseni viia.
Milline töövoog sobib pere ühiste eesmärkide jaoks
Kui perel on ühine eesmärk, näiteks pikaajaline säästmine või lapse tuleviku jaoks raha kogumine, kasutaksin Paytm Moneyt pigem ühe täiskasvanu isikliku konto kaudu ja peaksin ülejäänud arutelu eraldi. Rakendus võib olla koht, kus omanik jälgib portfelli, kuid pere otsus peaks sündima väljaspool rakendust, kus saab rahulikult rääkida ajahorisondist, riskist ja sellest, kui palju raha on tegelikult võimalik investeerida.
Minu jaoks on siin kasulik kolmeastmeline rutiin. Kõigepealt panen kirja eesmärgi ja summa, mida saan endale lubada. Seejärel uurin rakenduses sobivat varaklassi, selle asemel et valida esimene nähtav instrument. Alles kolmandana avan tehingu kinnitamise vaate. Selline järjekord vähendab impulsiivset otsustamist, eriti siis, kui keegi teine kodus samal ajal kommenteerib turu liikumist.
Teine praktiline nõuanne on hoida igaühe investeerimisotsused eraldi. Kui abikaasad või täiskasvanud pereliikmed soovivad mõlemad investeerida, ei kasutaks ma selleks ühte kontot lihtsalt seetõttu, et see on mugavam. Isiklik konto teeb selgemaks, kelle raha, vara ja otsus on mängus. Samuti on hiljem lihtsam aru saada, milline strateegia kellelegi sobis ja milline mitte.
Paytm Money sobib ka inimesele, kes tahab jälgida mitut investeerimisviisi ühest rakendusest, kuid siin on kompromiss. Mida rohkem varaklasse ühel ekraanil näed, seda suurem on oht hakata portfelli liiga sageli kontrollima. Mina kasutaksin seda pigem kindla ülevaaterutiiniga kui pideva hinnajälgimise vahendina. Igapäevane vaatamine ei muuda pikaajalist investeerimisotsust automaatselt paremaks.
Kui sama seadet kasutab mitu inimest, tasub ülevaatamise aeg kokku leppida. Näiteks võib konto omanik vaadata portfelli kord nädalas ja teha muudatusi ainult siis, kui selleks on eelnevalt sõnastatud põhjus. See aitab vältida olukorda, kus pereliikme juhuslik märkus või päeva uudis viib paanikas müügiotsuseni.
Vanus, usaldus ja finantsvastutus
Rakenduse vanusemärgis on PEGI 3, kuid seda ei tõlgendaks ma soovitusena anda investeerimiskonto lapsele. Vanusemärgis kirjeldab rakenduse sobivust sisulises mõttes, mitte lapse valmisolekut teha finantsotsuseid. Investeerimine, demat-konto ja F&O nõuavad täiskasvanu arusaamist vastutusest, isikuandmetest ja võimalikust kahjumist.
Noorem pereliige võib rakenduse kaudu õppida, mis vahe on aktsial, fondil ja ETF-il, kuid ma ei laseks tal iseseisvalt kontol ringi liikuda. Õppimiseks sobib paremini ühine vaatamine, kus täiskasvanu selgitab, mida ekraanil näidatakse, ilma et laps peaks puudutama kinnitamise või tehingu samme. Nii tekib finantskirjaoskus, kuid päris konto jääb kontrollitud kasutusse.
Usaldus kodus ei asenda konto turvalisust. Isegi kui kõik pereliikmed on lähedased, ei ole hea mõte jagada sisselogimisandmeid või jätta investeerimiskeskkond avatuks. Kui keegi teine peab portfelli nägema, näitaksin talle vajalikku infot koos. Kui keegi soovib ise investeerida, looksin talle tema vajadustele vastava isikliku lahenduse, mitte ei muudaks olemasolevat kontot ühiseks.
See on ka põhjus, miks Paytm Money ei ole minu silmis pere eelarve rakendus. Pere eelarves võivad mitu inimest sisestada kulusid ja vaadata sama ülevaadet. Investeerimiskontol on aga omand, volitused ja otsuste tagajärjed palju tundlikumad. Rakendus on ehitatud investeerimiseks, mitte koduse finantsjuhtimise või kasutajate vahelise ülesannete jagamise keskuseks.
Võrdlus tavapäraste alternatiividega
Võrreldes pangarakendusega on Paytm Money keskendunum investeerimisele. Pangarakendus sobib hästi saldo, maksete ja igapäevase rahaasjade vaatamiseks, kuid eraldi investeerimisrakendus võib olla selgem, kui tahad jälgida aktsiaid, fonde, ETF-e, IPO-sid ja F&O-d. Minu jaoks on eelis see, et investeerimisotsused ei kao muu panganduse infomassi sisse.
Võrreldes ainult fondidele mõeldud rakendusega on Paytm Money laiem. See on kasulik, kui sinu plaan muutub ja tahad lisada aktsiaid või ETF-e ilma täiesti uude keskkonda kolimata. Samas võib laiem valik algajale raskem olla. Kitsam rakendus võib olla parem inimesele, kes soovib ainult regulaarset fondiinvesteeringut ega taha näha aktiivse kauplemise või keerukamate toodete võimalusi.
Võrreldes maakleri veebikeskkonnaga on mobiilirakendus mugavam kiireks kontrolliks ja lihtsamateks toiminguteks. Veebikeskkond võib aga sobida paremini siis, kui analüüsin suurel ekraanil mitut dokumenti, võrdlen erinevaid võimalusi või tahan enne korraldust rohkem aega võtta. Paytm Money ei peaks minu arvates olema ainus koht, kus otsus sünnib; see on hea teostamise ja jälgimise vahend, kuid finantsanalüüs võib vajada teistsugust tööriista.
Arvestades, et rakendusel on keskmine hinne 4,4 ja üle 10 miljoni paigalduse, on see paljude kasutajate jaoks piisavalt tuttav valik. Need näitajad ei ütle siiski, kas see sobib just sinu investeerimisstiiliga. Kõrge kasutus ei lahenda küsimust, kas vajad lihtsat pikaajalist plaani või aktiivsema kauplemise võimalusi.
Igapäevane kasutus ja kohad, kus tekib hõõrdumine
Minu jaoks on rakenduse praktiline väärtus kõige suurem siis, kui kasutan seda kindla eesmärgiga. Näiteks vaatan enne kuu säästusumma investeerimist üle oma olemasoleva jaotuse, kontrollin, kas uus ost muudaks portfelli liiga ühetaoliseks, ning alles siis liigun korralduse juurde. Selline töövoog kasutab rakendust otsustusprotsessi ühe osana, mitte emotsioonide peeglina.
Hõõrdumine tekib siis, kui kasutaja tahab kõike korraga teha. Aktsiad, fondid, ETF-id, IPO-d ja F&O võivad tunduda ühe pika menüü erinevate valikutena, kuigi nende eesmärgid ja riskid on erinevad. Rakenduse ühtne kujundus võib seda erinevust visuaalselt vähendada. Seetõttu loeksin iga toote tingimused eraldi läbi ega eeldaks, et tuttav kasutajaliides tähendab tuttavat riski.
Teine piirang on see, et mobiiltelefon soodustab kiiret reageerimist. Kui hind liigub, on lihtne avada rakendus, teha otsus ja kinnitada see enne, kui oled oma põhjuse läbi mõelnud. Mina paneksin suuremate muudatuste puhul endale enne kirja, miks ma ostan või müün, milline on ajahorisont ja mis olukorras ma oma arvamust muudan. See lihtne märge aitab hiljem eristada plaani juhuslikust turumürast.
Rakendus on saadaval Androidile alates versioonist 9. See tähendab, et väga vana seadme kasutaja peaks enne paigaldamist kontrollima oma telefoni süsteemi sobivust. Praegune versioon on 9.90.0806, kuid versiooninumber üksi ei näita, kas konkreetne seade töötab mugavalt. Finantsrakenduse puhul eelistaksin alati uuendatud operatsioonisüsteemi ja seadet, mille ekraanilukku ma usaldan.
Arvestada tasub ka sellega, et investeerimisrakendus sõltub rohkem kui lihtsalt heast kasutajaliidesest. Konto seadistamine, kinnitused ja tehingute töötlemine peavad olema kasutajale arusaadavad. Kui mõni samm tundub ebaselge, ei suruks ma seda läbi ainult selleks, et kiiresti valmis saada. Parem on peatuda, tingimused üle lugeda ja vajadusel kasutada ametlikku abi kui teha oletus päris raha arvelt.
Kellele soovitan ja kellel tasub valida midagi muud
Soovitaksin Paytm Moneyt täiskasvanule, kes soovib ühes kohas hallata või jälgida mitut investeerimisliiki ning kellele sobib mobiilne töövoog. See võib olla eriti mugav inimesele, kes ei taha kasutada eraldi rakendust aktsiate ja fondide jaoks ning soovib oma investeerimistegevust telefonist kontrollida.
Samuti sobib see kasutajale, kes on valmis ise õppima. Rakendus võib teha investeerimise tehnilise poole lihtsamaks, kuid see ei õpeta automaatselt, kas konkreetne aktsia on mõistlik ost või kas F&O sobib sinu rahalise olukorraga. Kui oled valmis enne tehingut uurima ja perega eesmärgid läbi rääkima, on rakendus praktilisem kui inimesele, kes otsib lihtsalt üht suurt “osta” nuppu.
Ma ei soovitaks seda esmaseks valikuks lapsele, kasutajale, kes soovib ainult igapäevast pangandust, ega inimesele, kes kipub turu liikumise peale pidevalt ümber otsustama. Samuti võib kitsam fondirakendus olla parem, kui tahad teadlikult vältida aktsiate ja F&O-ga seotud valikuid. Kui vajad põhjalikku analüüsi suurel ekraanil, võib veebipõhine maaklerikeskkond olla mugavam kui telefon.
Rakenduse tasuta hind ja PEGI 3 märgis võivad esmapilgul jätta väga madala sisenemisbarjääri mulje. Mina vaataksin sellest kaugemale. Sisenemine võib olla lihtne, kuid hea investeerimisotsus nõuab aega, teadmisi ja selget vastutajat. See on kõige olulisem eristus, mida kodus teiste kasutajatega arvestades meeles pidada.
Minu lõplik hinnang kodusele kasutajale
Paytm Money on minu hinnangul kasulik ja laia ulatusega investeerimisrakendus, mitte pere ühine rahakapp. Selle tugevus seisneb võimaluses koondada demat-konto ja mitmesugused investeerimisvalikud ühte mobiilsesse keskkonda. Arendaja Paytm - One97 Communications Ltd. on loonud tööriista, mis võib sobida nii aktsiate kui ka fondide ja ETF-ide jälgimiseks, kuid kasutaja peab ise hoidma oma strateegia selge.
Kodus kasutaksin seda ühe täiskasvanu isikliku kontona, jagatud seadmel ettevaatlikult ja ühiste eesmärkide korral läbipaistva aruteluga. Ma ei jagaks sisselogimist, ei laseks lapsel tehinguid kinnitada ega teeks F&O-d lihtsalt uudishimust. Kõige paremini töötab see rakendus siis, kui iga tehing on seotud eelnevalt läbi mõeldud plaaniga.
Kui soovid Androidi või iOS-i telefonis oma investeerimisvalikuid ühest kohast hallata ja oled valmis finantsotsuste eest ise vastutama, tasub seda proovida. Kui vajad ainult lihtsat säästmise lahendust, laste jaoks mõeldud õppimist või põhjalikku töölauaanalüüsi, valiksin teistsuguse tööriista. Minu lõppmulje on seega positiivne, kuid tingimuslik: Paytm Money on hea abivahend teadlikule kontoomanikule, mitte asendus investeerimisplaanile ega pere ühisele kontole.
Plussid
- Aktsiate ja fondide jälgimine on ühes rakenduses mugavalt korraldatud.
- Portfelli tootlust ja tehingute ajalugu saab kiiresti kontrollida.
- IPO-de info aitab uusi emissioone ühest kohast avastada.
- Fondide võrdlemiseks on saadaval mitmesugused filtrid ja näitajad.
- Rakendus sobib nii algajale kui ka kogenumale India investorile.
Miinused
- Teenused on peamiselt India turule ja India residentidele suunatud.
- Investeerimine võib sisaldada maakleri-
- fondi- ja muid teenustasusid.
- Turuhinnad ja tootlusandmed ei pruugi alati reaalajas uueneda.
- Rohked investeerimisvõimalused võivad algajale esialgu keerulised tunduda.
- Investeeringute väärtus võib kiiresti langeda ning kasum ei ole garanteeritud.
Korduma kippuvad küsimused: Paytm Money Stocks, MF, IPO
Mis on Paytm Money Stocks, MF, IPO ja milliseid teenuseid see rakendus pakub?
Paytm Money on investeerimisrakendus, mille kaudu saab hallata mitmesuguseid finantstooteid, näiteks aktsiaid, investeerimisfonde ja IPO-des osalemist. Rakendus on suunatud eelkõige India turule ning selle kasutamiseks on tavaliselt vaja India mobiilinumbrit, isikutuvastust ja seotud pangakontot. Enne allalaadimist tasub kontrollida, kas teenus on sinu elukohas ja sinu jaoks üldse kasutatav.
Kas Paytm Money kaudu aktsiatesse, investeerimisfondidesse või IPO-desse investeerimine on turvaline?
Rakendus kasutab konto kaitsmiseks tavapäraseid turvameetmeid, nagu sisselogimise kinnitamine ja isikutuvastus, kuid ükski investeerimisplatvorm ei kõrvalda tururiski. Aktsiate, fondide ja IPO-de väärtus võib langeda ning võimalik on ka kogu investeeritud raha osaline või täielik kaotus. Kasutaja peaks enne investeerimist tutvuma tingimuste, tasude ja riskiteabega.
Milliseid dokumente ja tingimusi on Paytm Money konto avamiseks vaja?
Konto avamisel tuleb üldjuhul läbida India investeerimisteenustele nõutav KYC-protsess. Selleks võidakse küsida India maksutunnust ehk PAN-i, isikut tõendavaid andmeid, aadressi, pangakonto infot ning mobiilinumbri kinnitamist. Nõuded võivad ajas muutuda ja sõltuda kasutatavast teenusest, seega peaksid enne registreerimist kontrollima rakenduses või ametlikul veebilehel kehtivaid tingimusi.
Millised tasud võivad Paytm Money kasutamisel rakenduda?
Paytm Money võib pakkuda mõnele teenusele madalaid või nullilähedasi vahendustasusid, kuid see ei tähenda, et investeerimine oleks alati tasuta. Rakenduda võivad näiteks börsitehingute, maksude, regulatiivsete lõivude, demat-konto, fonditehingute või muude teenuste tasud. Täpne hinnakiri sõltub tootest ja kasutaja olukorrast, mistõttu tasub kulud enne tehingu kinnitamist üle vaadata.
Kas Paytm Money sobib algajale investorile ja kas rakendus annab investeerimisnõu?
Rakendus võib sobida algajale, sest see koondab aktsiad, investeerimisfondid ja IPO-d ühte kasutajaliidesesse ning pakub turuinfo ja portfelli jälgimise võimalusi. Samas ei tähenda rakenduses kuvatav teave personaalset finantsnõuannet. Algaja peaks enne raha paigutamist mõistma investeerimise põhialuseid, hajutamise tähtsust, maksukohustusi ja seda, et varasem tootlus ei taga tulevast tulemust.


